Le prix se place en tête des critères d’achat de lunettes, loin devant le conseil de l’opticien (enquête OpinionWay/Sidol)
Partager :
Présentée au Silmo, une enquête OpinionWay pour le Syndicat des industriels et distributeurs en optique-lunetterie (Sidol)* évalue les attentes des Français vis-vis de leur opticien et de leur équipement optique. Ce sondage riche d’enseignements souligne le poids des contraintes financières dans les achats d’optique. Il confirme aussi l’importance de mettre plus en avant le conseil et révèle une connaissance encore limitée de certaines solutions visuelles. De quoi nourrir la réflexion sur la valeur ajoutée de l’opticien…
Ce sondage montre en premier lieu que les questions relatives à l’optique concernent une très large majorité des Français, puisque 83 % d’entre eux utilisent un équipement correcteur : 79 % des lunettes de vue, 40 % des solaires correctrices et 10 % des lentilles de contact. L’amélioration la plus attendue par les porteurs, citée par 48 % d’entre eux, est d’avoir accès à des équipements de qualité à un prix plus accessible. Suivent l’obtention plus rapide d’un rendez-vous ou d’une ordonnance (34 %), une meilleure compréhension des prix, des remboursements et du reste à charge (31 %), puis un parcours simplifié entre ophtalmologiste, orthoptiste et opticien (30 %).
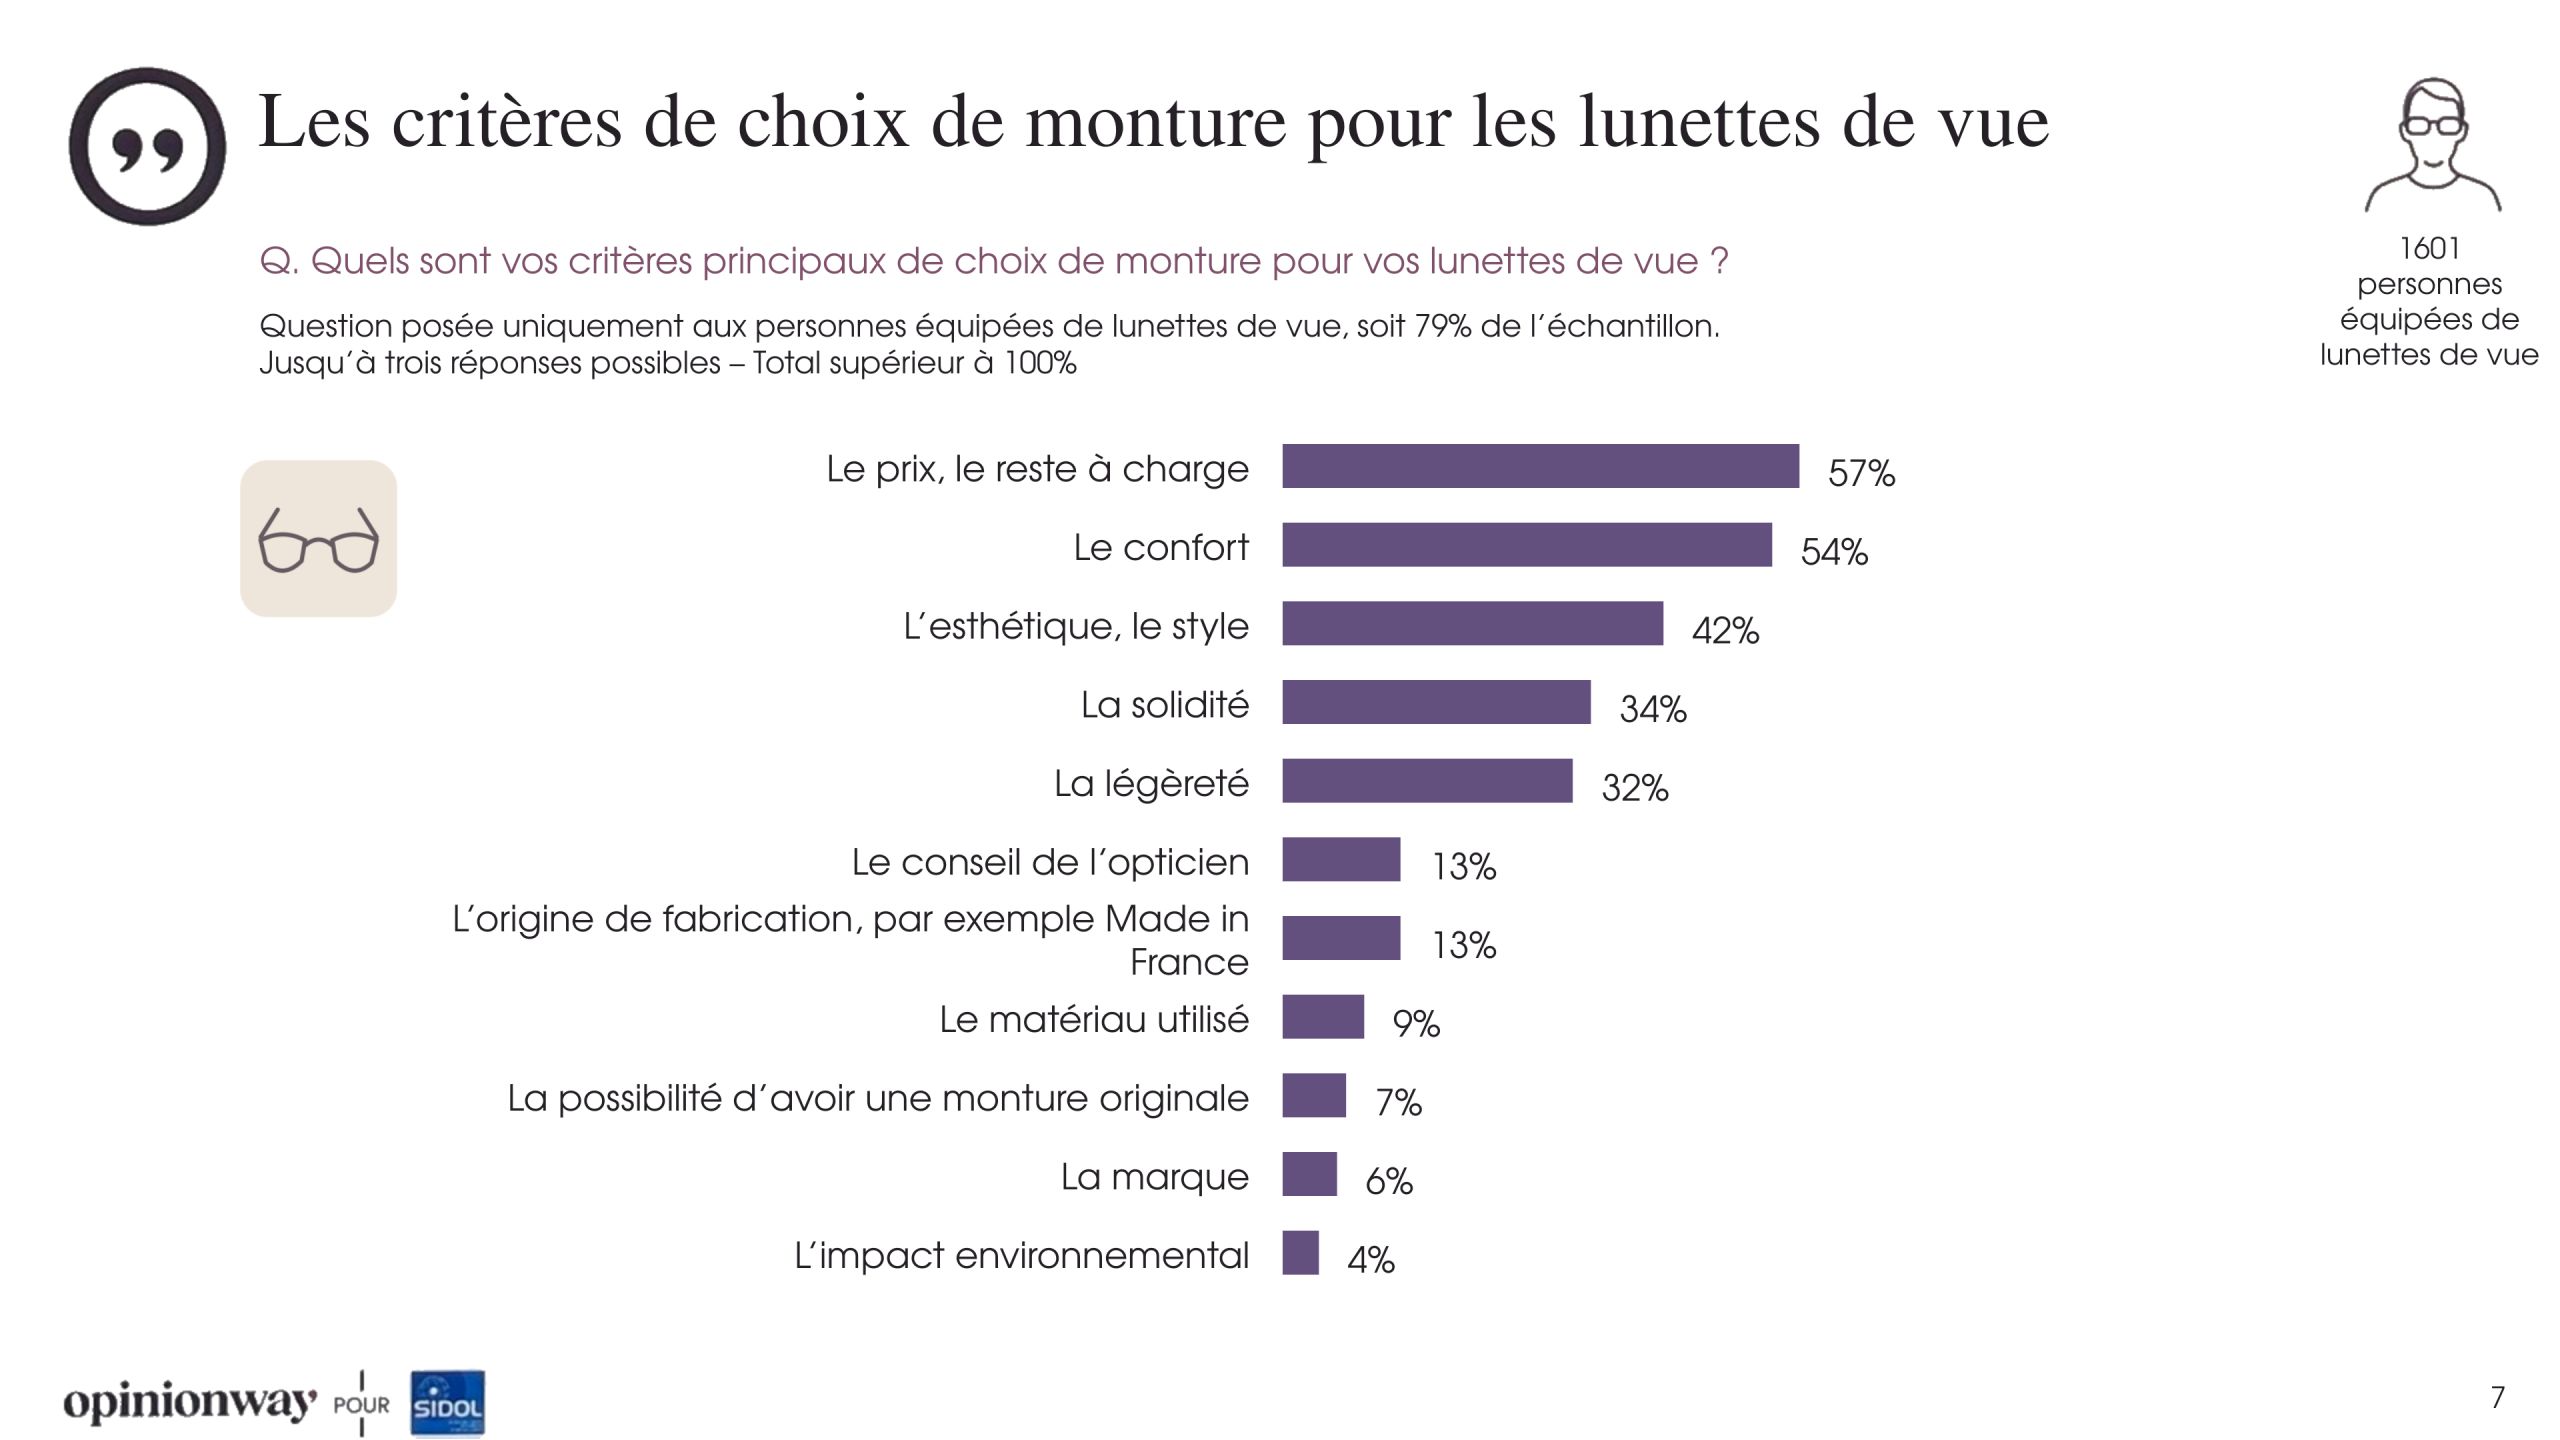
Les arbitrages financiers pèsent lourd sur les décisions. Pour choisir leur monture, 57 % des porteurs de lunettes correctrices s’attachent avant tout au prix et au reste à charge, avant le confort (54 %), l’esthétique (42 %) et la solidité (13 %). Interrogés sur les points à améliorer lors d’un achat chez un opticien, le prix final est le premier cité (par 43 %), suivi par la « clarté des prix, des remboursements et du reste à charge » (33 %). En ce qui concerne la perception du budget consacré à leurs lunettes ou lentilles correctrices, 39 % recherchent le meilleur rapport qualité-prix, 33 % limitent au maximum leur reste à charge et 29 % se disent avant tout guidés par le remboursement de leur complémentaire. Au total, 61 % citent au moins une réponse liée aux contraintes financières ou au remboursement. Seuls 24 % considèrent ce budget comme une priorité de santé et sont prêts à payer davantage pour la qualité.
Le conseil devant l’offre commerciale
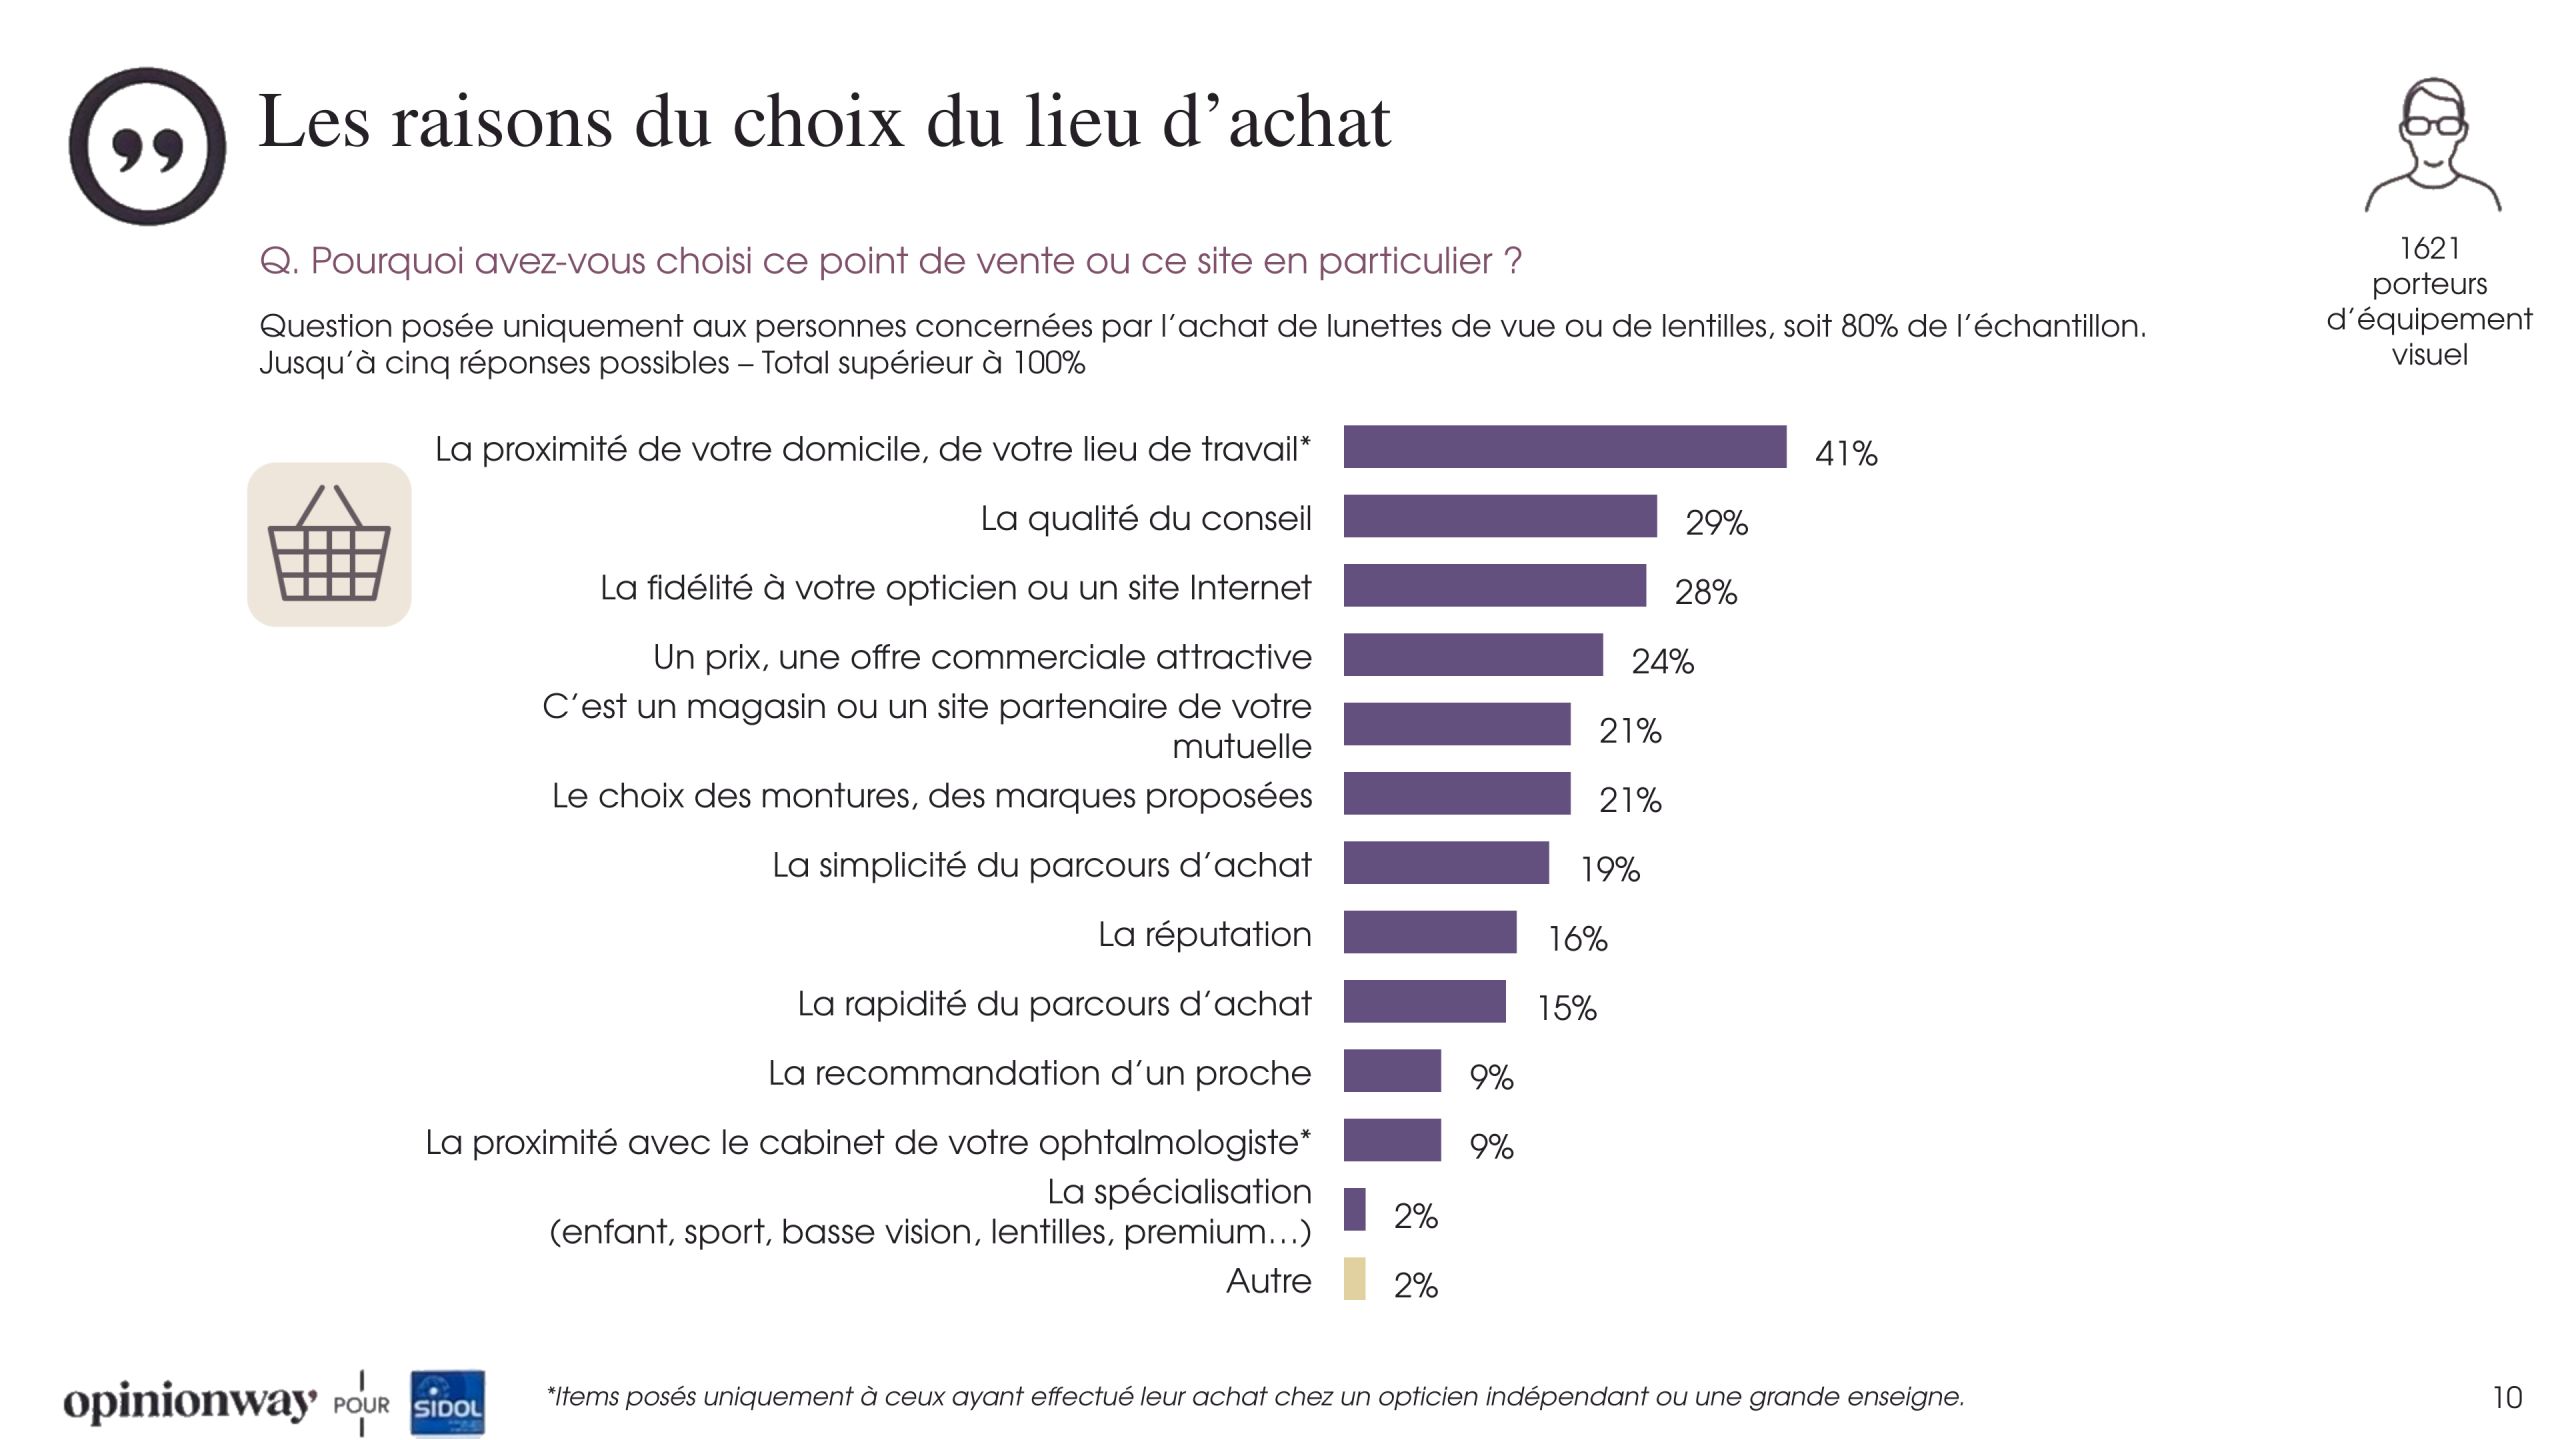
Pour choisir leur lieu d’achat, les consommateurs ne s’en remettent pourtant pas uniquement au prix. La proximité du domicile ou du travail arrive en tête des raisons citées (41 %), devant la qualité du conseil (29 %) et la fidélité à l’opticien ou au site Internet (28 %). Le prix ou une offre commerciale attractive recueille 24 % des citations. Le partenariat avec la mutuelle et le choix de montures ou de marques atteignent chacun 21 %.
Le point de vente physique conserve d’ailleurs une position ultra dominante pour les lunettes de vue : 64 % des porteurs déclarent avoir effectué leur dernier achat dans une grande enseigne d’optique et 30 % chez un indépendant, contre 4 % en ligne. Internet occupe une place plus importante en contactologie, avec 19 % des derniers achats déclarés par les porteurs de lentilles.
Une notoriété inégale des produits et prestations
Questionnés sur leur connaissance des équipements ou services relatifs à l’optique, 64 % des sondés citent la reprise, le recyclage ou le reconditionnement d’anciennes lunettes, devant l’essayage virtuel de montures (52 %). En revanche, plusieurs solutions répondant à des besoins visuels spécifiques restent méconnues : seuls 40 % des répondants connaissent les équipements pour les très fortes corrections, 39 % les verres de freination de la myopie chez l’enfant et 28 % les solutions de basse vision. Les lunettes spécifiques aux bébés et jeunes enfants, comme les modèles antichocs dédiés au sport, sont connues de 47 % des personnes interrogées.
 Les lunettes connectées bénéficient, à l’inverse, d’une forte notoriété : 62 % des répondants en ont déjà entendu parler, 7 % qui déclarent en avoir acheté et 9 % en avoir testé. L’intérêt pour ces produits se porte d’abord sur des fonctions concrètes : traduction instantanée (49 %), navigation GPS et informations d’itinéraire (44 %), photos ou vidéos mains libres (43 %), usages audio (41 %) et aide à l’accessibilité (40 %). Le dialogue avec un assistant IA recueille 31 % de réponses positives. Le prix constitue le premier frein cité à leur achat (59 %), devant le manque d’utilité perçue (37 %) et les inquiétudes concernant les données personnelles ou la caméra (22 %).
Dans ce domaine, l’apport attendu de l’opticien relève d’abord de ses compétences visuelles et techniques : intégrer des verres correcteurs adaptés (35 %), vérifier le confort visuel et limiter la fatigue des yeux (25 %), prendre des mesures précises et ajuster la monture (23 %).
Les professionnels invitent à rendre l’expertise plus visible
La présentation de cette étude par Frédéric Micheau, DG adjoint d’OpinionWay, a été suivie d’une table ronde réunissant des lauréats du Prix de l’Opticien de l’Année (ODA), ainsi que des représentants de l’industrie : Baptiste Brulant (ODA 2026), Mathieu Moise (ODA 2025), Thierry Calderon (ODA 2024), François Joubert (ODA 2022), Jean-Michel Lambert (président du Sidol et DG de Hoya Vision Care France), Romain Vannini (DG de De Rigo France), Vincent Perrin (DG de Johnson & Johnson Vision care France Benelux). Leurs échanges ont largement porté sur la capacité des opticiens à faire comprendre la valeur de leur métier en individualisant la prise en charge des clients, en analysant leurs besoins pour construire une recommandation adaptée. Dans un contexte de fortes tensions sur le pouvoir d’achat, expliquer les bénéfices d’un verre, le contenu d’une prestation et les raisons d’un écart de prix devient une composante essentielle du conseil.
La première place de la proximité dans le choix du lieu d’achat a suscité des interrogations sur la différenciation des magasins : les consommateurs perçoivent-ils suffisamment les spécificités de chacun pour accepter de se déplacer davantage ? La faible proportion d’achats de lunettes correctrices en ligne a, quant à elle, été accueillie comme un signe très encourageant pour l’avenir du magasin physique, avec ses services d’ajustage, de réparation et d’accompagnement.
La faible part de la contactologie sur le marché français a par ailleurs donné lieu à un débat sur les responsabilités des différents maillons de la filière. Les difficultés d’accès à la prescription et à l’adaptation, le besoin de formation et l’intérêt de coopérations renforcées avec les ophtalmologistes ont bien sûr été évoqués. Mais le manque d’engagement des opticiens sur ce segment a été aussi pointé du doigt : cette catégorie pâtirait d’une rentabilité jugée insuffisante et de prestations trop peu valorisées. Au-delà de la marge directe, les échanges ont ainsi souligné l’intérêt de considérer la fréquence des visites d’un porteur de lentilles, sa fidélisation et la complémentarité indispensable avec les lunettes.
Enfin, les participants ont défendu dans leur ensemble une relation opticien-client qui se prolonge après la délivrance, en recontactant les porteurs pour lui proposer une vérification de son équipement et une solution lorsqu’une difficulté persiste.
*Méthodologie : sondage OpinionWay pour le Sidol, réalisé en ligne du 19 août au 1er septembre 2026 auprès de 2 034 personnes représentatives de la population française âgée de 18 ans et plus, selon la méthode des quotas.
Articles similaires